No ambiente de negócios a construção de um patrimônio sólido, assim como sua preservação e transferência eficiente para as próximas gerações, representam atualmente um grande desafio.
Para empresários e famílias de alta renda, a fragmentação de bens na pessoa física costuma ser o maior obstáculo à perpetuidade do legado. É neste cenário de necessidade de organização que a constituição de uma Holding se destaca como uma das mais sofisticadas ferramentas de planejamento patrimonial e sucessório.
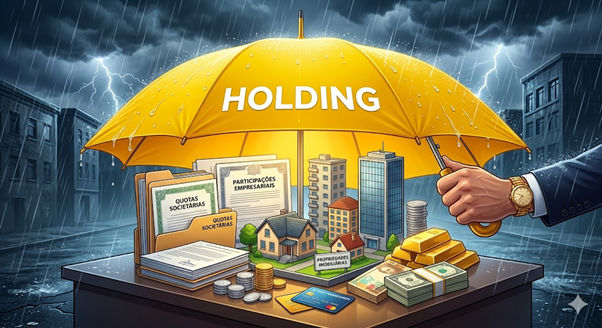
Em sua essência, uma Holding pode ser compreendida como uma sociedade constituída com o propósito de deter participações em outras empresas ou administrar um conjunto de bens. Para fins de visualização, a Holding atua como um grande guarda-chuva corporativo. Em vez de o indivíduo deter diretamente, e de forma pulverizada, diversas quotas societárias, ativos financeiros e propriedades imobiliárias, ele transfere esses ativos para o "guarda-chuva" da Holding.
O titular passa, então, a ser sócio dessa estrutura central, que deterá a propriedade legal e gerenciará todo o acervo. Essa centralização substitui a vulnerabilidade da pessoa física por uma governança estritamente empresarial.
O conceito ganhou força e segurança jurídica expressiva com a promulgação da Lei das Sociedades por Ações (Lei nº 6.404/1976). O legislador estabeleceu no artigo 2º, § 3º, desta lei, a permissão clara para que uma companhia tenha como objeto social exclusivo a participação em outras sociedades. Atualmente, com o amparo supletivo do Código Civil de 2002, essas estruturas operam frequentemente sob a forma de Sociedades Limitadas, conferindo a flexibilidade contratual necessária para o arranjo de interesses familiares.
A engenharia societária permite que a Holding seja moldada de acordo com a vocação do patrimônio, dividindo-se fundamentalmente em três categorias. A primeira é a Holding Pura, cujo objeto social se restringe exclusivamente à participação no capital de outras empresas, atuando como a controladora estratégica do grupo sem envolvimento operacional. A segunda é a Holding Impura, ou Mista, que, além de deter participações societárias, explora de forma secundária alguma atividade empresarial ou prestação de serviços, como consultoria ou gestão administrativa. Por fim, destaca-se a Holding Imobiliária, ou Patrimonial, focada na gestão, locação e compra e venda de bens imóveis da família.
A adoção dessa estrutura não deve ser automática. Inicialmente, é imperativo realizar uma profunda análise de custo-benefício, confrontando os gastos de transição, como impostos de transmissão e emolumentos cartorários, com a economia tributária projetada a longo prazo. Igualmente importante é a avaliação da dinâmica familiar e sucessória, uma vez que a Holding exigirá a criação de regras claras de governança, geralmente consubstanciadas em um Acordo de Sócios, para regular a entrada de herdeiros, o poder de controle e as formas de resolução de conflitos.
Sob a ótica das vantagens, a Holding brilha no planejamento sucessório ao permitir a doação de quotas em vida, com reserva de usufruto, evitando o oneroso e desgastante processo de inventário judicial. Soma-se a isso a considerável eficiência tributária, especialmente nas Holdings Imobiliárias, onde a carga fiscal sobre receitas de locação e ganho de capital na venda de imóveis costuma ser substancialmente inferior à tributação da pessoa física. Há, ainda, o benefício da proteção patrimonial, que segrega os bens valiosos da família dos riscos trabalhistas, fiscais e operacionais atrelados às empresas do grupo.
Em contrapartida, a estruturação impõe desafios e riscos que não podem ser ignorados. A constituição e a manutenção de uma Holding envolvem custos contínuos com honorários contábeis, obrigações acessórias e taxas governamentais, já que se trata de uma empresa ativa e regularmente constituída. Existe também o grave risco de desconsideração da personalidade jurídica caso a estrutura seja mal gerida; o uso da conta bancária da Holding para despesas pessoais caracteriza confusão patrimonial, o que pode afastar a proteção jurídica e expor os bens aos credores. Por fim, o instituidor deve estar ciente da necessidade de afetar os bens de forma definitiva, pois a reversão da estrutura pode resultar em bitributação e altos custos operacionais.
A adoção de uma Holding jamais deve ser tratada como um produto padronizado ou uma solução "de prateleira". A estrutura, que garante real proteção e eficiência, depende de uma consultoria jurídica e contábil especializada, capaz de desenhar um modelo sob medida para as particularidades do seu patrimônio e da sua família.
Ana Paula Stülpen Vieira é Advogada Civilista, Consultora na área de Planejamento Patrimonial e Sucessório.